税务处理
-
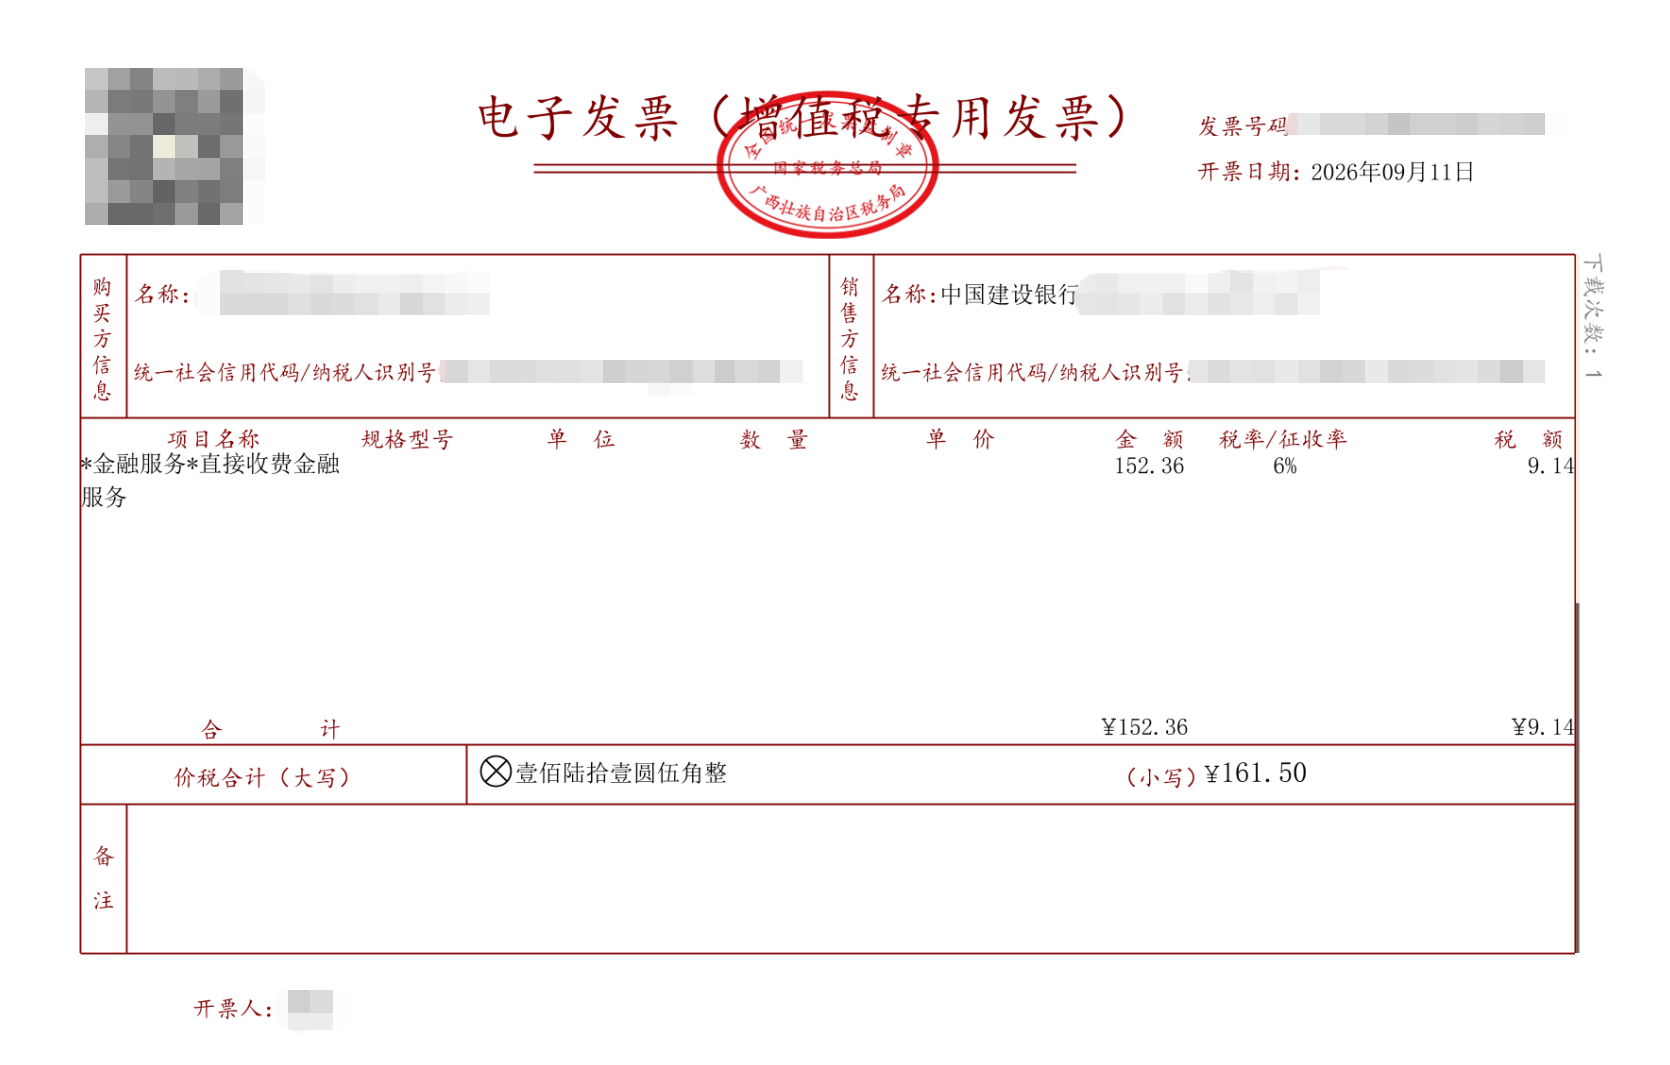
银行结算手续费增值税专用发票(*金融服务*直接收费金融服务)账务处理实操(依据现行财税法规)
银行结算手续费增值税专用发票账务处理实操(依据现行财税法规)一、政策依据根据《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36 号)附件规定:资金结算、网银、账户管理...
2026-10-12 20:54:19 -
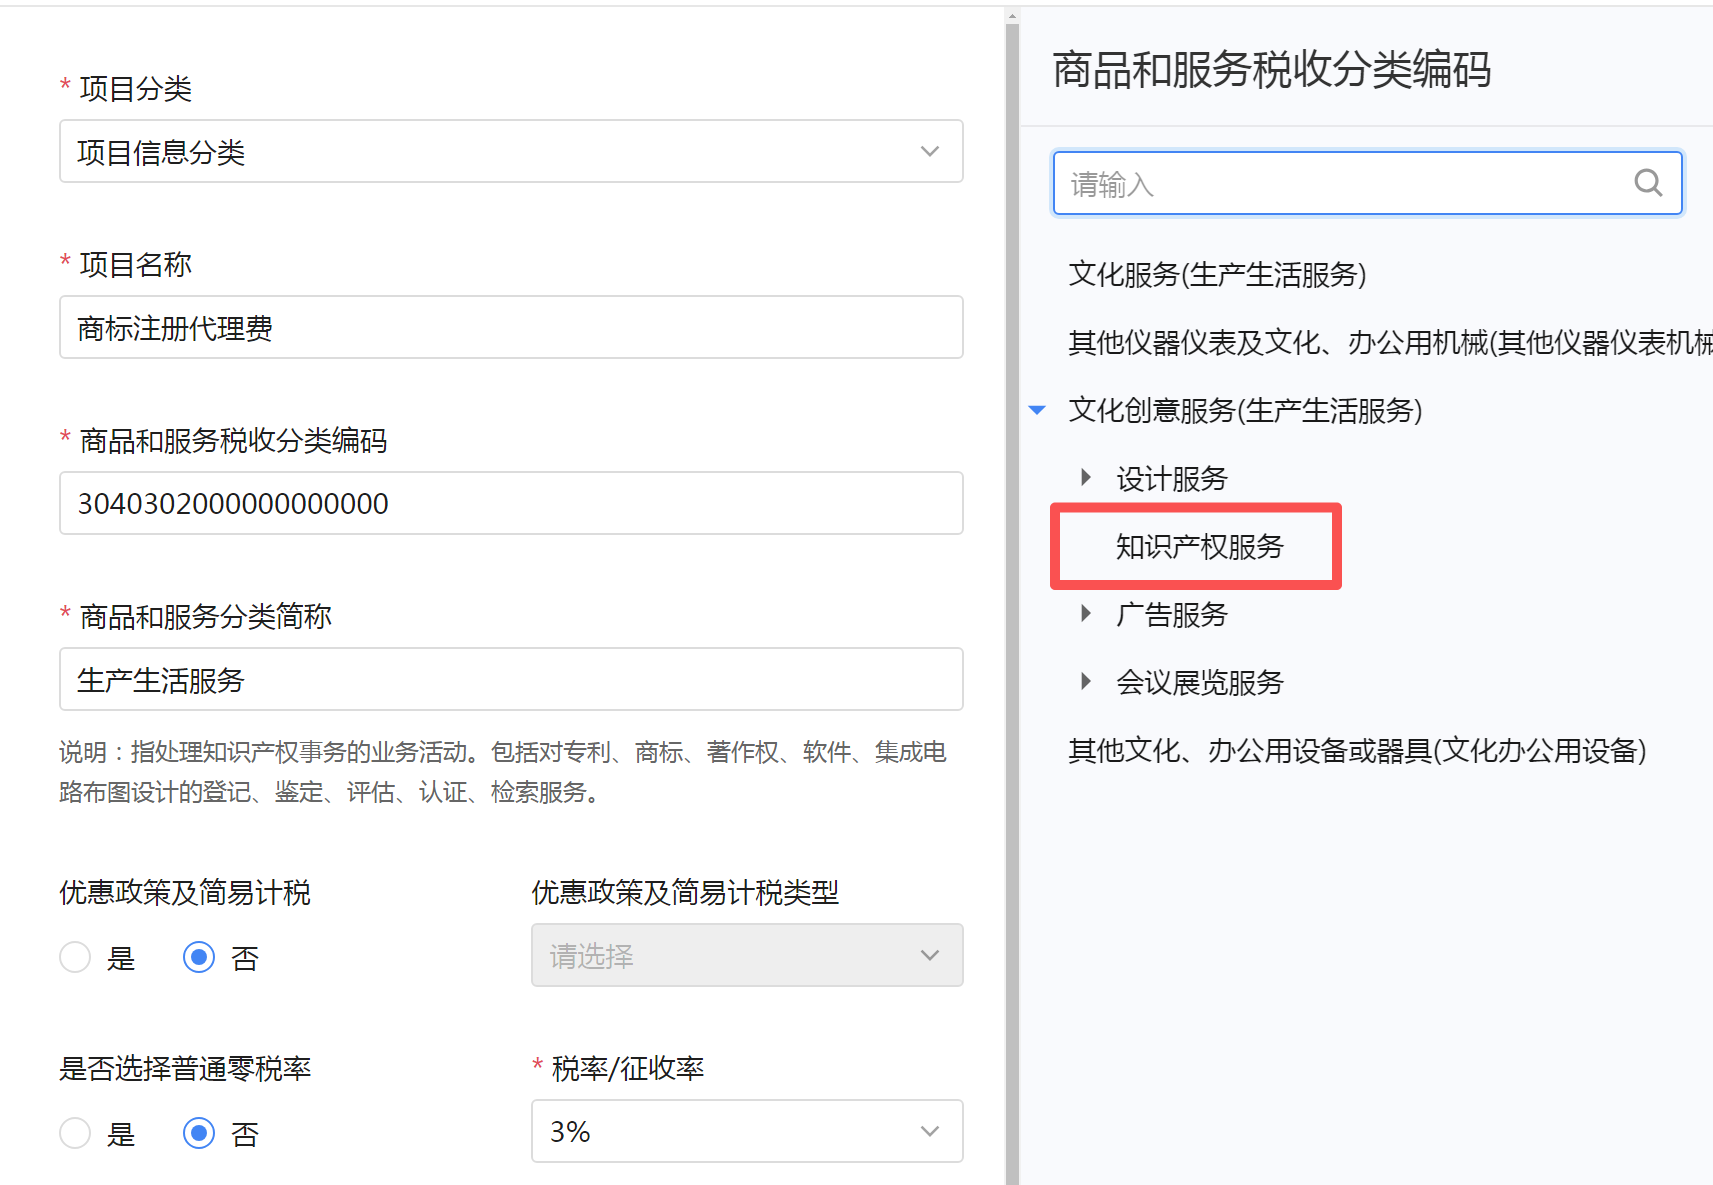
2026 年现行税务规则下生产生活服务大类下商标注册代理费开票实操
商标注册代理费开票类目核心结论商标注册代理费绝对不能直接开 “商标” 大类,2026 年现行税务规则下,应统一开具生产生活服务大类下的对应细分服务,具体合规开票规则如下:一、核心类目区分(避免开票错误...
2026-06-04 09:50:03 -
企业所得税亏损弥补:税务处理别“踩坑”
企业所得税亏损弥补政策能够提升企业偿债能力,降低企业财务风险。根据政策规定,企业纳税年度发生的亏损,准予向以后年度结转,用以后年度的所得弥补,但结转年限最长不得超过5年,特殊企业可延至8年或者10年。...
2026-02-28 09:09:07 -
2026年1月1日起实施的《中华人民共和国增值税法》,公办学校食堂收入是否需要申报增值税,应该当如何判断?
根据2026年1月1日起实施的《中华人民共和国增值税法》,公办学校食堂收入是否需要申报增值税,关键在于判断该食堂提供的服务是否属于(无偿服务)还是(有偿服务)。具体判断标准如下:一、如果学校食堂是“免...
2026-01-17 11:42:16 -
12月初,发票开具系统升级后,涉税专业服务机构通过数电平台、乐企平台、税控系统开具八大类发票,需要验证是否已采集涉税专业服务协议,针对目前大家集中反映的几个问题,进行如下答复:
12月初,发票开具系统升级后,涉税专业服务机构通过数电平台、乐企平台、税控系统开具八大类发票,需要验证是否已采集涉税专业服务协议,针对目前大家集中反映的几个问题,进行如下答复:1问:开具八大类发票系统...
2025-12-10 10:33:14 -
先进制造业企业享受增值税加计抵减政策 进项税额具体如何确定?
先进制造业企业享受增值税加计抵减政策进项税额具体如何确定?2025年11月21日版次:06作者:许耀东 朱恭平近期,笔者发现,实务中,有的先进制造业企业适用增值税加计抵减政策时,对制造业销售额口径理解...
2025-11-23 10:28:33 -
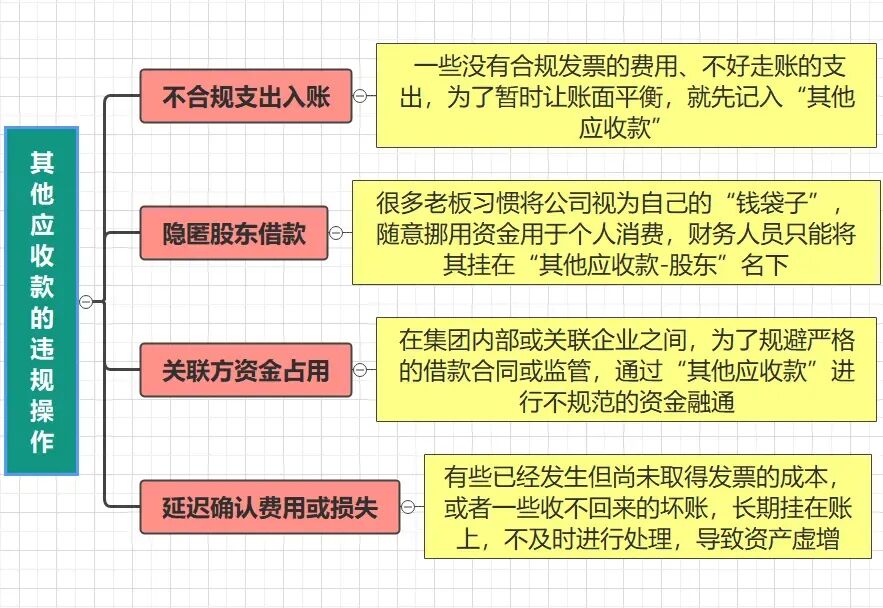
“其他应收款”稽查红线曝光!4条预警指标 5种平账方式
在企业的财务报表上,“其他应收款”这个科目看似是个小透明,但却常常是财税风险的重灾区。今天,我们就来彻底拆解一下“其他应收款”,看看它到底藏着哪些风险?如何安全的平账?01什么是其他应收款?其他应收款...
2025-11-03 21:36:29 -
网络货运:新增多项可抵扣进项税额
近期,笔者发现,有的网络货运纳税人,在确定可以抵扣的进项税额时存在疑惑。《财政部 税务总局关于明确快递服务等增值税政策的公告》(财政部 税务总局公告2025年第5号,以下简称5号公告)第二条明确,具有...
2025-10-25 19:56:32 -
上市公司重组过程中 根据交易实质认定“一揽子交易”
中国证监会发布的《上市公司2024年年度财务报告会计监管报告》指出,部分上市公司通过“一揽子交易”方式分步取得非同一控制下企业控制权,并在每步交易时均确认商誉,不符合企业会计准则及相关规定。“一揽子交...
2025-10-17 19:00:23
- 银行结算手续费增值税专用发票(*金融服务*直接收费金融服务)账务处理实操(依据现行财税法规)
- 2026 年现行税务规则下生产生活服务大类下商标注册代理费开票实操
- 企业所得税亏损弥补:税务处理别“踩坑”
- 2026年1月1日起实施的《中华人民共和国增值税法》,公办学校食堂收入是否需要申报增值税,应该当如何判断?
- 12月初,发票开具系统升级后,涉税专业服务机构通过数电平台、乐企平台、税控系统开具八大类发票,需要验证是否已采集涉税专业服务协议,针对目前大家集中反映的几个问题,进行如下答复:
- 先进制造业企业享受增值税加计抵减政策 进项税额具体如何确定?
- “其他应收款”稽查红线曝光!4条预警指标 5种平账方式
- 网络货运:新增多项可抵扣进项税额

 粤公网安备 44030602003876号